La combinación de menor oferta y mayores precios profundizó la retracción del mercado interno. En los primeros ocho meses de 2026, el consumo aparente cayó 11,3%, mientras los envíos al exterior crecieron 6,5%.
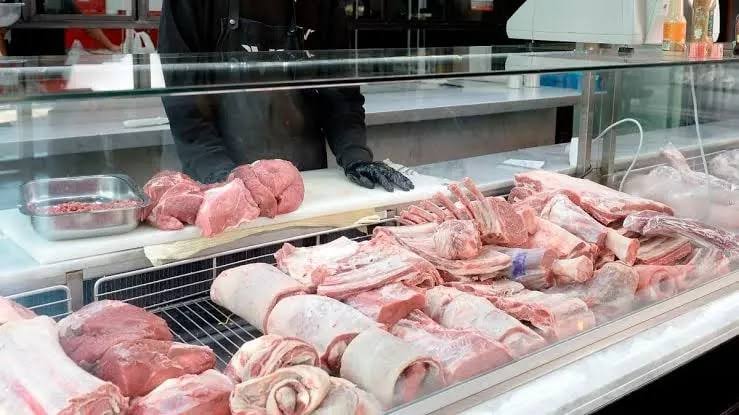
El consumo de carne vacuna continúa perdiendo terreno en Argentina. Entre enero y agosto de 2026, el mercado interno absorbió alrededor de 1,377 millones de toneladas res con hueso, unas 175.600 toneladas menos que en igual período del año pasado.
El retroceso llevó el consumo per cápita de los últimos doce meses a 46 kilos anuales por habitante, un 9,5% menos interanual, según un informe de CICCRA.
Uno de los principales factores detrás de esta caída es la menor disponibilidad de hacienda. En agosto se faenaron 1,011 millones de bovinos, un 12,9% menos que en agosto de 2025. La reducción fue particularmente marcada entre las hembras, cuya faena cayó 20,8% interanual durante el mes.
La carne también se encareció
A la menor oferta se sumó un fuerte aumento de precios. En agosto, el kilo vivo en el mercado de Cañuelas promedió $3.833,7, un 46% más que un año atrás.
En las góndolas, los cortes vacunos acumularon una suba interanual del 51,2%, mientras que el pollo entero aumentó 24,2%. De esta manera, la carne vacuna registró un incremento relativo del 21,8% frente al pollo.
La menor producción también contribuyó a tensionar el mercado: en los primeros ocho meses del año se obtuvieron 1,944 millones de toneladas, un 6,8% menos que en 2025. El mayor peso de las carcasas permitió amortiguar parcialmente la caída de la faena.
Exportaciones en crecimiento
Mientras el consumo doméstico retrocede, el frente externo muestra un comportamiento diferente. Las exportaciones de carne vacuna alcanzaron unas 567.400 toneladas res con hueso entre enero y agosto, con un crecimiento estimado del 6,5%.
Estados Unidos aparece como uno de los destinos que más creció: en julio las ventas argentinas hacia ese mercado aumentaron 336,9% interanual, impulsadas por la ampliación del cupo a 100.000 toneladas.
China continúa siendo el principal comprador, aunque redujo sus adquisiciones, mientras Israel también mostró un crecimiento significativo.
El escenario deja una combinación cada vez más marcada: menos carne disponible para los consumidores argentinos, precios que avanzan por encima de otras proteínas y un sector exportador que encuentra nuevas oportunidades en el exterior.
Con el consumo per cápita en 46 kilos anuales, el mercado deberá atravesar los próximos meses entre la evolución del ciclo ganadero, los precios y la creciente participación de las exportaciones.