La actividad retrocedió interanualmente en septiembre y las fábricas utilizaron apenas el 40,2% de su capacidad instalada. La caída de la demanda, la competencia importada y la postergación de inversiones profundizan las dificultades del sector.
La industria metalúrgica argentina continúa sin mostrar señales claras de recuperación. En septiembre, la producción cayó un 3,3% interanual y acumuló una contracción del 5,3% entre enero y septiembre de 2026, según el último informe de la Asociación de Industriales Metalúrgicos de la República Argentina (Adimra).
Aunque la actividad mejoró un 2,5% respecto de agosto, la utilización de la capacidad instalada se ubicó en apenas 40,2%, el nivel más bajo para septiembre desde 2016. El empleo también retrocedió, con una caída interanual del 1,9%.
Los rubros más afectados
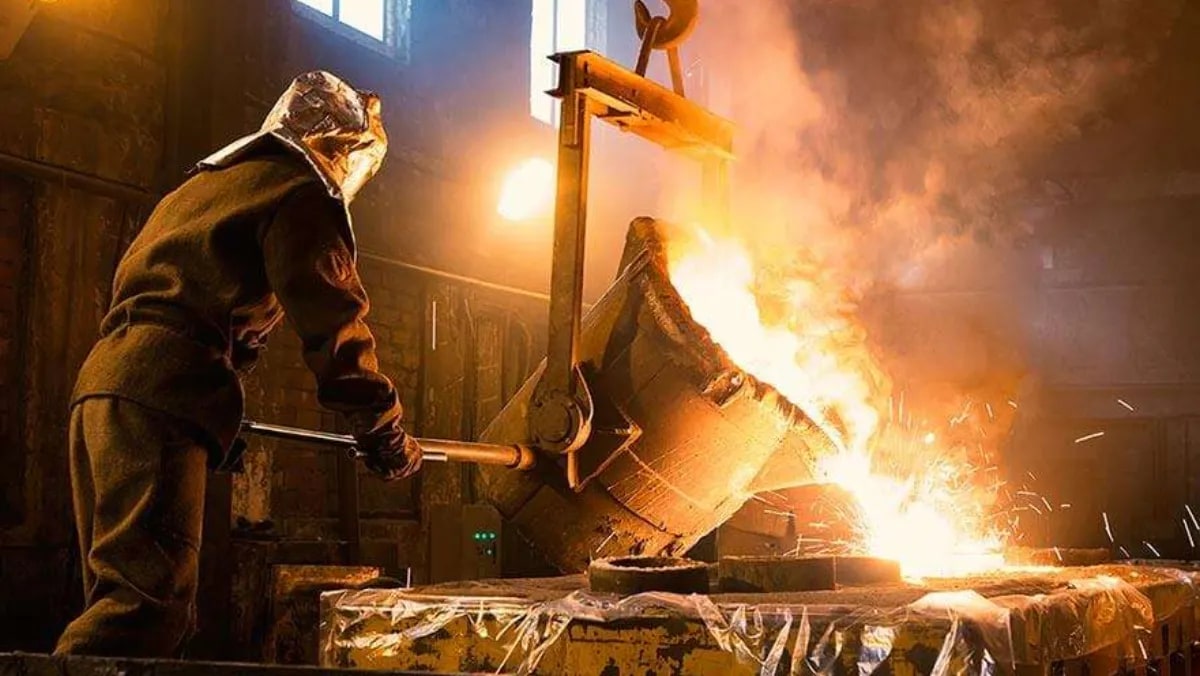
Todas las ramas relevadas registraron bajas frente al año anterior. Los mayores retrocesos se observaron en fundición, con una caída del 8,8%, y carrocerías y remolques, con un 7,6%. Los bienes de capital disminuyeron un 4,4%, mientras que el equipamiento médico retrocedió un 3,3% y la maquinaria agrícola, un 2,5%.
La contracción también alcanzó a las principales provincias industriales. Entre Ríos encabezó las bajas, con un 5,5%, seguida por Córdoba, con el 4,6%; Buenos Aires, con el 3,7%; Santa Fe, con el 2,3%; y Mendoza, con el 1,1%.
Desde Adimra señalaron que la debilidad de la demanda, la falta de contratos y la competencia de productos importados afectan el desempeño de las empresas y limitan las decisiones de inversión.
Expectativas de recuperación limitadas
El presidente de la entidad, Elio Del Re, advirtió sobre las dificultades que atraviesa el sector y planteó la necesidad de que las grandes inversiones previstas en energía y minería también impulsen a los proveedores industriales nacionales.
Las perspectivas empresariales reflejan la incertidumbre: el 45,2% de las firmas consultadas no espera cambios en su nivel de actividad durante los próximos tres meses.
Con las fábricas trabajando por debajo de la mitad de su capacidad y el empleo en retroceso, la evolución de la demanda y la concreción de nuevas inversiones serán factores centrales para el futuro de la industria metalúrgica.