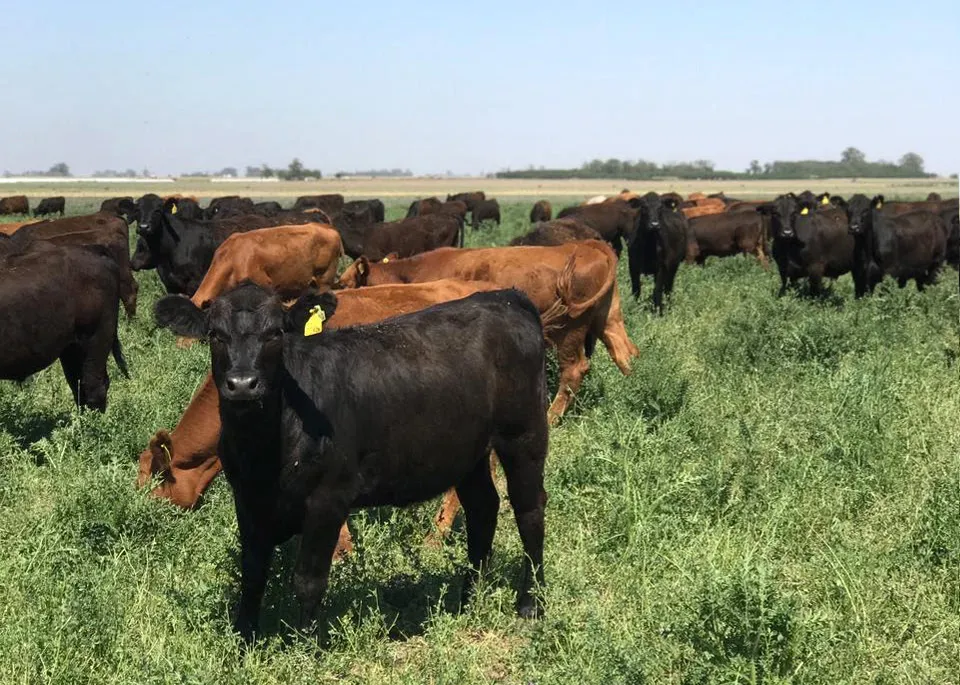
Los envíos de esta categoría a faena aumentaron un 7% interanual durante octubre, pese a la caída general de los movimientos de ganado. El mayor stock de machos en los feedlots y la competencia de Brasil anticipan un escenario complejo para los valores del novillo pesado.
El mercado ganadero atraviesa un cambio en la composición de la oferta que comienza a repercutir sobre los precios. Durante octubre, los traslados de novillos con destino a faena mostraron un crecimiento interanual, en un contexto en el que el movimiento general de hacienda registró una retracción.
De acuerdo con los registros del Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA), durante el décimo mes del año se trasladaron 1.042.400 animales a faena, un 10% menos que en octubre de 2025. Sin embargo, los novillos fueron a contramano de esa tendencia, con un incremento del 7% en sus envíos, mientras que los novillitos registraron una disminución del 5,5%.
Este comportamiento modifica parcialmente el patrón estacional de la actividad. Habitualmente, durante la primavera comienza a ganar participación la salida de novillitos, que tienen ciclos de engorde más cortos, mientras que los novillos pesados suelen concentrar una mayor presencia durante el otoño y el invierno, debido a sus procesos de recría y terminación más prolongados.
Una de las explicaciones de este cambio aparece en los establecimientos de engorde a corral. Según los datos de SENASA al 1° de noviembre, los feedlots alojaban 2.063.375 animales. Dentro de ese volumen, las existencias de machos eran un 20% superiores a las de un año atrás, frente a un crecimiento de apenas el 1% en las hembras.
En los corrales se contabilizaban más de 192.000 novillos próximos a ingresar a faena y alrededor de 1,1 millones de terneros y novillitos en distintas etapas de terminación. La mayor presencia de machos refleja una disponibilidad que podría seguir alimentando la oferta en los próximos meses.
A este escenario se suma el movimiento de hacienda desde las zonas de islas. Las dificultades para conseguir campos altos donde continuar con los sistemas pastoriles están acelerando la salida de animales, muchos de los cuales son derivados a corrales de terminación o enviados directamente a faena. Entre ellos, una proporción importante corresponde a novillos que se encontraban en etapa de invernada.
Precios en retroceso y menor poder de compra
La mayor disponibilidad de animales ya encuentra reflejo en el comportamiento de los valores. Durante octubre, el Índice Novillo del Mercado Agroganadero (INMAG) registró su tercera caída nominal consecutiva, una señal de la presión que enfrenta esta categoría.
La evolución acumulada del año también muestra un deterioro significativo. En los primeros diez meses de 2026, el precio del novillo en pesos corrientes avanzó menos del 1%, mientras que la inflación mayorista superaba el 22% hasta septiembre. De esta manera, la categoría perdió terreno en términos reales.
Los novillitos tuvieron un desempeño relativamente más favorable, con una suba acumulada del 4,5% en el mismo período. La diferencia responde, entre otros factores, a los distintos destinos comerciales: mientras los novillitos tienen una mayor participación en el abastecimiento del mercado interno, los novillos pesados están más vinculados a la demanda de exportación.
Brasil suma presión en el mercado internacional
Las perspectivas para el novillo pesado también están condicionadas por el escenario externo. A la mayor oferta disponible en el mercado argentino se suma la competencia de Brasil, que podría incrementar sus envíos hacia China luego de la renovación de sus cuotas comerciales.
La depreciación de la moneda brasileña, además, mejora la competitividad de sus exportaciones y agrega presión sobre los mercados internacionales en los que compiten ambos países.
Así, la combinación de mayores existencias de machos en los feedlots, la salida de animales de las zonas de islas y una competencia externa más intensa configura un panorama desafiante para los precios del novillo destinado a exportación.
En los próximos meses, la evolución de los ingresos a faena y la capacidad de absorción de los mercados internacionales serán variables centrales para determinar cómo se comportará la hacienda y qué margen tendrán los valores para recuperarse.